В Петербурге обсудили новые инструменты финансирования сделок с недвижимостью
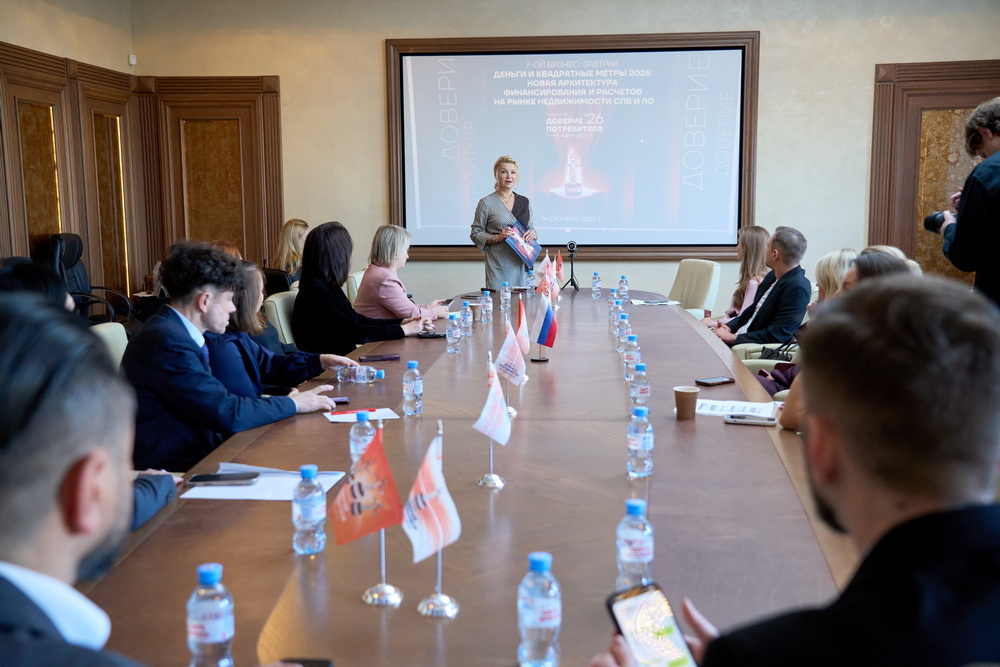
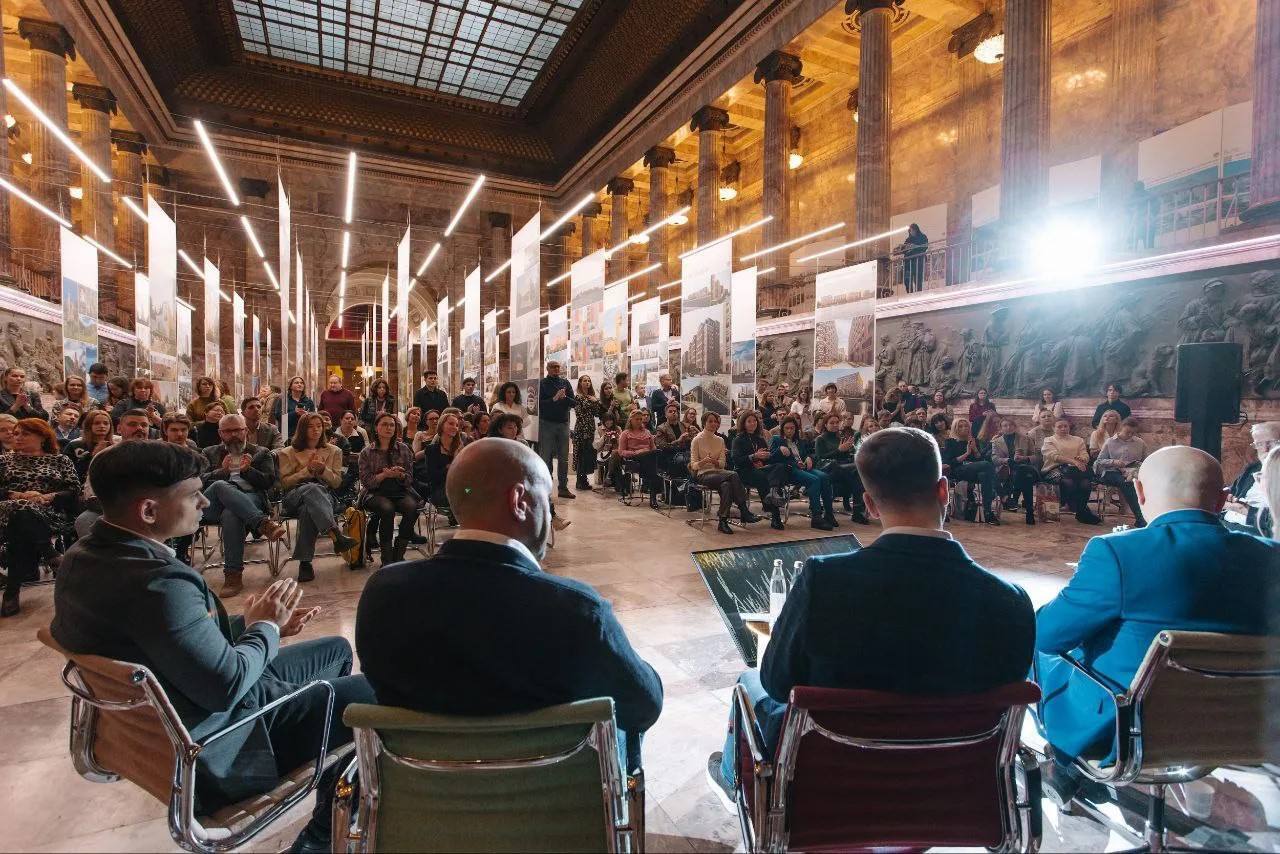
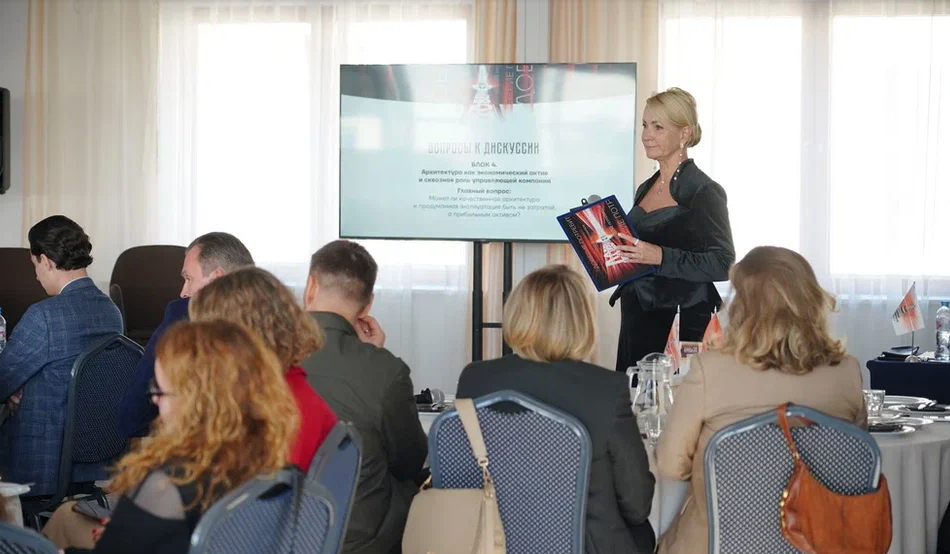
В Санкт-Петербурге состоялся седьмой бизнес-завтрак в рамках XIX конкурса «Доверие потребителя». Темой встречи стала новая архитектура финансирования и расчетов на рынке недвижимости Петербурга и Ленинградской области. Участники обсудили изменения ипотечного рынка, распространение рассрочек и трейд-ин, альтернативные способы финансирования и факторы, влияющие на доступность жилья.
Мероприятие прошло на площадке СРО А «Объединение строителей Санкт-Петербурга». Встречу модерировала исполнительный директор оргкомитета конкурса Валентина Нагиева.
Одной из центральных тем стало изменение потребительского спроса на фоне высоких процентных ставок и пересмотра условий льготных ипотечных программ. Покупатели чаще рассматривают жилье в Ленинградской области, а также комбинируют различные способы оплаты: используют субсидированную ипотеку, рассрочку, продажу имеющейся недвижимости и другие схемы расчетов. При этом возрастает значение оценки платежеспособности покупателей, прозрачности финансовых условий и взаимодействия между банками, застройщиками и клиентами.
Спрос смещается в сторону Ленинградской области
По данным директора Консалтингового центра «Петербургская Недвижимость» Ольги Трошевой, за девять месяцев 2026 года в петербургской агломерации было продано около 2 млн кв. м жилья. По итогам года объем продаж может составить 2,5–2,6 млн кв. м. Доля Ленинградской области в структуре спроса увеличилась до 45–46% против 33% годом ранее. С начала года цены предложения выросли на 13% в Петербурге и на 11% в Ленинградской области.
Руководитель отдела продаж ГК «ССК» Евгений Негара также отметил изменение географии покупательского спроса. Разница в стоимости жилья и размере ежемесячных платежей влияет на выбор семей в пользу пригородных проектов. По его словам, квартира формата «евро-3» сопоставимой площади в Ленинградской области может стоить вдвое дешевле, чем в спальном районе Петербурга.
В этих условиях застройщики пересматривают подходы к стимулированию продаж. Вместо прямых скидок они чаще используют субсидирование ипотечных ставок, помощь с первоначальным взносом и партнерские программы. Такие решения позволяют перераспределять финансовую нагрузку покупателя, хотя итоговая стоимость жилья и условия сделки зависят от конкретной программы.
Рассрочка и трейд-ин в структуре сделок
Участники встречи рассказали, как меняются финансовые модели покупки жилья в разных сегментах рынка.
Анастасия Иващенко, руководитель отдела продаж «ГК Алгоритм жизни», сообщила, что компания использует различные схемы рассрочки, в том числе сроком на два года с первоначальным взносом 30%. Еще одно направление – трейд-ин, при котором покупатель может использовать средства от продажи городской квартиры для приобретения загородного дома.
В ГК «Ленстройтрест» применяют рассрочку сроком до восьми лет, предусматривающую предварительную оценку платежеспособности клиента. Как рассказал директор по продажам компании Олег Добродеев, в отдельных проектах доля трейд-ин в продажах достигает 12%. По его оценке, в четвертом квартале интерес к обменным схемам может увеличиться.
Директор по продажам «Главстрой Санкт-Петербург» Оксана Морозова отметила, что при разработке финансовых сценариев учитываются сроки продажи имеющейся квартиры и возможности покупателя. В зависимости от ситуации могут сочетаться трейд-ин, субсидированная ипотека и поэтапные расчеты.
В сегментах бизнес- и премиальной недвижимости, по словам Анны Лукьянчук, директора по продажам компании ELEMENT, основными вариантами остаются полная оплата и краткосрочные рассрочки с индивидуальным графиком. При выборе жилья в этих сегментах существенное значение имеют характеристики самого проекта, его расположение, архитектура и инфраструктура.
Банковские продукты и альтернативные способы финансирования
Изменения затрагивают не только предложения застройщиков, но и подходы финансовых организаций к работе с покупателями. Руководитель направления Банка «Санкт-Петербург» Мария Гретченко рассказала о развитии стандартных ипотечных предложений и снижении зависимости банка от отдельных государственных программ.
Президент Ассоциации кредитных консультантов Назар Галайда обратил внимание на возможности рефинансирования. Этот инструмент может позволить заемщику снизить ежемесячную нагрузку или объединить обязательства по дорогим потребительским кредитам с ипотечным кредитом – при условии соответствия требованиям банка.
По мнению заместителя директора «Реалист Ипотека» Игоря Жигунова, дальнейшее развитие рынка будет связано с расширением партнерских сетей, межрегиональными продажами и совместными продуктами банков и застройщиков. Среди востребованных решений он выделил альтернативные сделки, включая быстрый выкуп недвижимости и программы накопления первоначального взноса.
Еще один инструмент, обсуждавшийся на встрече, – лизинг недвижимости. Сооснователь «Лаборатории Лизинга» Тимофей Исайкин представил модели, которые могут применяться в ситуациях, когда клиенту сложно получить классическую ипотеку из-за структуры доходов или высокой долговой нагрузки. При этом лизинг пока остается нишевым инструментом на рынке жилья.
Исполнительный директор АН «Решение» Светлана Столина сообщила, что за год количество сделок по программам трейд-ин увеличилось на 243%. Среди используемых механизмов – фиксация стоимости новостройки на период продажи прежнего жилья, экспресс-выкуп и схемы, позволяющие покупателю продолжать жить в прежней квартире после оформления сделки.
Отдельное внимание участники уделили страхованию и защите интересов покупателей. Директор филиала «Абсолют Страхование» в Санкт-Петербурге Галина Петрова рассказала о страховании недвижимости, жизни заемщика и рисков утраты права собственности, а также о механизмах государственной защиты средств, размещенных на эскроу-счетах.
Доверие как условие устойчивой сделки
Независимый консультант конкурса «Доверие потребителя – 2026», член комитета по аналитике РГУД Елизавета Конвей подчеркнула, что изменение банковских требований и увеличение финансовой нагрузки усиливают взаимозависимость участников рынка.
В этих условиях важным фактором становится не только цена жилья или доступность отдельного финансового инструмента, но и понятность всей процедуры покупки. Покупателю необходимо оценивать собственные финансовые возможности, сроки и обязательства, а участникам сделки – согласовывать условия и обеспечивать прозрачность расчетов.
По итогам бизнес-завтрака участники отметили, что рынок недвижимости Петербурга и Ленинградской области постепенно переходит от стандартных ипотечных сценариев к более разнообразным моделям финансирования. Рассрочки, трейд-ин, субсидирование ставок, межрегиональные продажи и лизинг расширяют набор доступных покупателям решений. Вместе с тем эффективность этих инструментов зависит от конкретных условий сделки, финансовых возможностей клиента и согласованности действий всех ее участников.